ゼロベース予算で前年踏襲の無駄を一刀両断!劇的改善の進め方と全貌
「前年実績に数パーセント上乗せ、あるいは一律5%カット」——多くの日本企業で毎年のように繰り返されてきた予算編成の光景です。しかし、原材料費や人件費の高騰、激動する為替リスクが常態化した2026年のビジネス環境において、過去の数字を無批判に引き継ぐ「前年踏襲」は、企業の体力を内側から蝕む最大の要因となっています。
今、経営企画や財務部門の間で急速に再評価されているのが「ゼロベース予算(Zero-Based Budgeting:通称ZBB)」です。過去の実績を一度すべて白紙(ゼロ)に戻し、すべての支出の妥当性をゼロから検証し直すこの手法は、単なる小手先の節約にとどまりません。事業構造を根底から見直し、浮いた資金を攻めの投資へと振り向ける強力な経営改革エンジンとして機能しています。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゼロベース予算(ZBB)は過去の実績を一切考慮せず、すべての費用について存在意義と投資対効果を一から立証させる予算編成手法である。
- 要点2:従来の「インクリメンタル(前年踏襲型)予算」に巣食う「予算消化の無駄遣い」を根絶し、非人件費を中心に10〜25%規模の固定費圧縮を狙える。
- 要点3:導入時の現場負荷やモチベーション低下を防ぐためには、AIツールを活用した編成プロセスの効率化と「削減した資金を成長領域へ再配分する」明確なビジョンが不可欠となる。
【前年踏襲の無駄を根絶】なぜ今、ゼロベース予算(ZBB)が選ばれるのか
日本企業において予算管理の見直し理由として真っ先に挙げられるのが、長年放置されてきた「予算の既得権益化」です。期末になると予算を使い切るために不要な発注をかけたり、前年の枠を維持したいがために不要なシステム保守を継続したりする事例は後を絶ちません。こうした無駄を根本から断ち切る仕組みが、ゼロベース予算です。
ゼロベース予算の歴史は古く、1970年に米テキサス・インスツルメンツのマネージャーであったピーター・ピィア(Peter Pyhrr)が提唱したことに端を発します。ピーター・ピィアがハーバード・ビジネス・レビューに寄稿した論文は瞬く間に注目を集め、当時のジミー・カーター米大統領がジョージア州知事時代および連邦政府で採用したことで世界的な知名度を獲得しました。
半世紀前に生まれたフレームワークが、なぜ2026年最新の経営コスト管理として再び主役に躍り出たのでしょうか。その背景には、インフレ定着とデジタルシフトによる「固定費の質的変化」があります。従来の製造ライン維持費だけでなく、乱立するSaaSのアカウント費用、使われないまま放置される外部コンサルティング契約など、目に見えにくいブラックボックス経費が激増しました。「前年並み」で流す予算管理では、これら不可視のコスト膨張を止めることが物理的に不可能です。過去の延長線上を断ち切り、支出の理由を1円単位で説明させるカルチャーの再構築が求められています。

【徹底比較】インクリメンタル予算との違いとメリット・デメリット
ゼロベース予算と、従来主流だった「インクリメンタル予算(前年実績積み上げ型)」との間には、思想面で決定的な隔たりが存在します。両者の構造的な違いを把握することが、導入判断の第一歩です。
| 項目 | ゼロベース予算(ZBB) | インクリメンタル予算(前年踏襲型) | 編集部の見解・評価 |
|---|---|---|---|
| 出発点 | 常に「ゼロ」から起算 | 前年度の実績金額 | 過去の慣習に縛られない抜本的な見直しが可能 |
| 費用の正当化 | すべての項目で費用対効果の証明が必須 | 前年からの「増減分」のみを説明 | ベース部分に隠れた既得権益の無駄を炙り出せる |
| 削減インパクト | 対象コストの10%〜25%削減事例が多数 | 全社一律3〜5%削減が限界 | 事業の優先順位に基づいたメリハリある配分が実現 |
| 編成にかかる負荷 | 極めて高い(現場の工数が大幅増) | 比較的低い(過去データの更新で完了) | DXツールやAIでの自動化導入が成否を分ける要因 |
| 組織への副作用 | 現場の疲弊、短期志向の蔓延リスク | 予算使い切り行動、思考停止の固定化 | 目的に応じた適切なハイブリッド運用が鍵 |
前年踏襲型予算との違いを理解した上で押さえるべきは、ゼロベース予算のメリットとデメリットです。
最大のメリットは、活動単位ごとの投資回収率が可視化される点にあります。「毎年開催しているから」という理由だけで数千万円を投じていた社内イベントや、実態の伴わない代理店手数料が容赦なく淘汰されます。一方で、デメリットとして無視できないのが「現場にかかる膨大な事務負担」です。全活動の妥当性を書類化(ディシジョン・パッケージの作成)しなければならないため、準備不足のまま全社一斉展開すると業務停止の事態を招く危険性を孕んでいます。
【成功企業の実例】数千億円の固定費削減を生んだZBBの破壊力
ZBBが単なる机上の空論ではないことは、グローバル企業の歴史が証明しています。代表例として知られるのが、投資会社3Gキャピタルが主導した食品大手クラフト・ハインツやアンハイザー・ブッシュ・インベブ(ABインベブ)における企業の固定費削減成功事例です。
彼らは旅費交通費からオフィス賃料、プリンターの印刷用紙代に至るまで徹底的なZBBによるコスト削減手法を適用しました。役員用の専用ジェットや個室を即座に廃止し、カラー印刷1枚の必要性すら問いただす厳格な統制により、導入からわずか数年で営業利益率を業界トップ水準にまで押し上げました。買収後の統合プロセスにおいて、数千億円規模の販管費削減を叩き出した実績は市場に強烈な衝撃を与えました。
国内に目を向けると、近年では大手製造業や通信キャリアが間接部門の固定費改革にZBBを導入しています。ある大手化学メーカーの財務責任者は、公式決算説明会の場において「過去3年で積み上がったITベンダーへの保守費用をゼロベースで見直した結果、年間約45億円の浮動コストを特定できた」と言明。削減した資金を生成AIインフラと研究開発費にスライドさせ、営業増益と成長投資を両立させました。
【実態検証】利用者の生の声と現場目線で見えたリアル
華々しい財務改善実績の裏で、現場にはどのような波風が立っているのでしょうか。ビジネス系SNSや現場社員のインタビュー、知恵袋などのコミュニティに寄せられる生々しい反応を分析すると、教科書通りの導入がいかに困難であるかが浮き彫りになります。
大手消費財メーカーの営業企画担当者は、匿名インタビューで次のように本音を漏らしています。
「毎期の予算要求書を書くだけで丸2ヶ月忙殺された。普段の営業活動がおろそかになり、競合にシェアを奪われかけた。上層部は『聖域なき見直し』と叫ぶが、結局は声の大きい役員の事業に予算がつき、現場の地道な改善活動ほど削られる。納得感がないと社内はただただ冷え込む」
また、知恵袋などの相談プラットフォームでも「会社がZBBを掲げて文房具1本の申請理由まで書かせるようになり、現場の士気が崩壊している」といった悲鳴が見受けられます。費用対効果が数値化しにくい長期的なブランド育成や、若手社員の育成研修費などが「即効性がない」として真っ先に削られた結果、数年後に組織の活力が著しく低下したという指摘は決して少なくありません。
一般に知られていない盲点とネットの誤解
ネット上でZBBについて語られる際、最も根深い誤解が「ZBBとは単なるケチケチ経費削減運動である」という認識です。しかし、本来のZBBは「支出を減らすこと」そのものを目的とはしていません。本来の役割は、付加価値を生まない『死に金』を特定し、真に競争力をもたらす『生き金』へと再配分することにあります。
もう一つの盲点は、「毎年全社ですべての予算をゼロベースで組むべき」という思い込みです。ピーター・ピィア自身も示唆していたように、全社・全勘定科目を毎年ZBBで回すのは、現代のスピード経営においてコスト倒れを招きます。成功している企業は、以下のようなローテーションを敷いています。
- 対象部門のローテーション:今年はマーケティング部門、翌年は人事・総務部門、その次はITシステム部門というように、3〜4年のサイクルで重点対象を切り替える。
- カテゴリーの絞り込み:人件費や設備の減価償却費は除外策を取り、外部委託費、旅費、プロモーション費などの「裁量労働・裁量固定費」に特化してメスを入れる。

【失敗要因と対策】「ただの削減」で終わらせない5つの導入手順
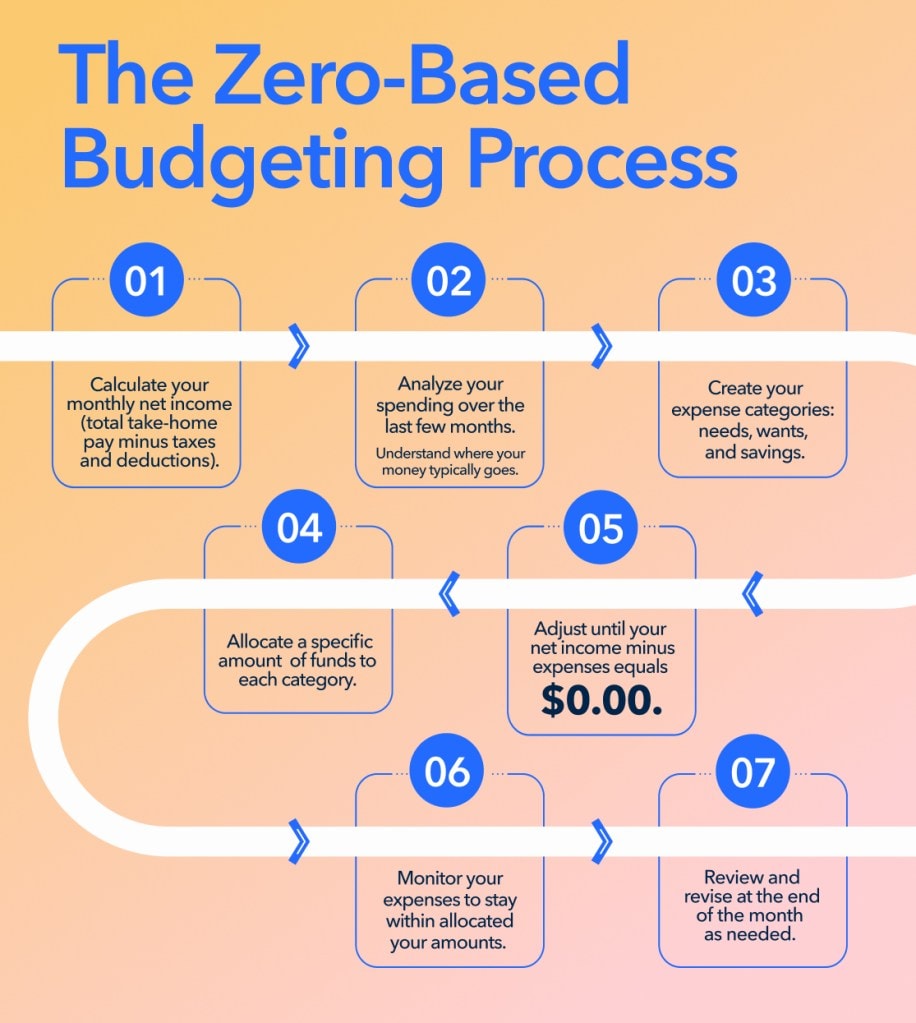
数々の企業がZBBの運用で挫折する背景には、共通する落とし穴があります。ゼロベース予算の失敗要因と対策をあらかじめ理解した上で、体系的なステップを踏む必要があります。確立されたゼロベースバジェッティング導入手順は以下の5段階です。
- 目的の明文化とガバナンス構築:「削減したキャッシュをどの新規事業に充当するのか」を経営トップが宣言し、全社的な合意を形成する。
- 意思決定単位(ディシジョン・パッケージ)の定義:業務や施策を独立した活動単位に細分化し、「その活動を行わない場合のリスク」と「得られるリターン」を言語化する。
- ベースラインと代替案の算出:最低限の業務を維持するためのミニマムコスト(必須水準)と、付加価値を出すための追加コストを峻別する。
- 優先順位付け(ランキング):全社戦略との整合性に基づき、各部門のパッケージを経営陣が一堂に会して順位付けする。
- 実行とモニタリング:配分された予算の執行状況をダッシュボードで追跡し、目標未達の費用は四半期ごとに凍結する。
特に実務におけるゼロベース予算編成の進め方で失敗しないための防壁は、最新テクノロジーの活用です。2026年現在では、AIを搭載した経営管理プラットフォームが過去の経費データを自動分類し、類似他社ベンチマークとの乖離を即座に検出してくれます。手作業による資料作成の負荷をツールで半減させることが、現場の反発を封じ込める決定的な処方箋となります。
【プロの結論】組織心理学から解く「導入すべき企業・見送るべき企業」の境界線
ZBBが成功するか否かは、財務指標以上に「組織心理のマネジメント」に依存しています。心理学で知られる「心理的リアクタンス(自由を侵害された際に生じる猛烈な反発心)」は、上層部から一方的に予算を奪われた現場において最大化します。納得感のない削減はサボタージュや不正な予算隠しを誘発し、組織文化を破壊します。
経営環境と組織カルチャーに照らし合わせた、明確な判断基準は以下の通りです。
【ZBBの導入を強く推奨する組織】
・過去最高益を更新した直後にもかかわらず、販管費率が年々じわじわと悪化している企業
・M&A直後で、統合相手の旧態依然とした商習慣や不要なコストを一掃したい企業
・経営トップが明確な新規事業ビジョンを持ち、「削った金をここに投じる」と言い切れる組織
【ZBBの導入を今すぐ見送るべき組織】
・すでに現場が慢性的な人員不足・業務過多に陥っており、追加の書類作成に耐えられない企業
・「何のために削減するのか」のビジョンがなく、単に当期の利益目標を取り繕いたいだけの経営陣
・個人の暗黙知や長期的信頼関係で成立しているクリエイティブ・先端基礎研究主体の組織
【zero based budgeting】に関するよくある質問(FAQ)
Q1:ゼロベース予算は、中小企業やスタートアップでも導入可能ですか?
A1:極めて有効です。中小企業こそ「惰性で払い続けている外注費や顧問料」の経営インパクトが大きいため、少人数の幹部で一気に精査できます。大企業のように複雑な書類を作成せずとも、「すべての契約書を机の上に並べ、今期本当に必要かを1枚ずつ経営陣で合議する」という簡易的な進め方でも十分な効果を発揮します。
Q2:人件費もゼロベース予算の対象に含まれますか?
A2:基本的には「非人件費」が中心となります。正社員の給与をゼロベースで査定し直すことは日本の労働法制上極めて難しく、組織のモラルハザードを引き起こすため推奨されません。ただし、外部コンサルタント費用、人材派遣費、採用エージェントへの手数料、残業代などはZBBの主要な見直し対象となります。
Q3:前年踏襲型予算を部分的に残す「ハイブリッド運用」は可能ですか?
A3:現実の実務では、むしろハイブリッド型が主流です。工場稼働に必要な光熱費や賃料といった基礎固定費は従来の予測モデルで処理し、広告宣伝費、販売促進費、IT投資、旅費交際費などの裁量性が高いカテゴリーに限定してゼロベース予算を適用する手法が、業務負荷とコスト削減効果のバランスにおいて最も優れています。
まとめ:2026年以降の財務改善を勝ち取るゼロベース思考
不透明で不連続な変化が続く現代において、過去のデータはもはや未来の投資計画の保証人にはなり得ません。財務改善とゼロベース思考詳細まとめの終着点は、ZBBを単なる「1回限りの予算削減イベント」で終わらせず、「すべてのリソースを戦略目標に連動させる思考習慣」として定着させることにあります。
前年踏襲の心地よい温ま湯から抜け出し、投じる1円がどのような未来を生み出すのかを問い続ける姿勢こそが、2026年以降の厳しい生存競争を勝ち抜く強靭な財務基盤を作り上げます。 (出典: zero based budgeting(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。