【2026年】出産手当金支給申請書の書き方!給付遅れを防ぐ提出鉄則
出産を控えた働く女性にとって、産前産後休業中の生活を支える命綱となるのが「出産手当金」です。しかし、現場の窓口取材を進めると、申請書のわずかな記載ミスや提出タイミングの誤解により、本来なら産後2〜3ヶ月で届くはずの給付金が「半年近く手元に入らない」という深刻な受給トラブルに直面する家庭が後を絶ちません。
特に無給期間が続く産前産後は、医療費やベビー用品の出費が重なり、家計のキャッシュフローが最も逼迫しやすい時期です。2026年の現行制度に完全準拠し、受給遅れを招く落とし穴を未然に防ぐための書類作成術、そして医療機関や勤務先を巻き込んだ確実な申請段取りを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:申請書は「本人・医師・会社」の3者共同作成であり、提出時期は原則「産後56日経過後」が最も無駄のない標準ルート。
- 要点2:給付が数ヶ月遅れる最大要因は「出産日ズレに伴う対象期間の不整合」と「勤務先の賃金台帳締め日待ちによる手続き停滞」。
- 要点3:2026年最新のマイナンバー記入要件や退職後受給の厳格ルールを把握し、産前の段階で根回しを完了させることが最善の防衛策。
【給付が数ヶ月遅れるカラクリ】出産手当金はいつ振り込まれる?申請タイミングと振込遅れの全真相
休業期間中の家計をシミュレーションする際、多くの受給者が直面する最初の壁が「出産手当金いつ振り込まれるのか」というタイムラグの問題です。健康保険法に基づく出産手当金は、産前42日(多胎妊娠の場合は98日)から産後56日までのうち、労務に服さなかった期間に対して支給されます。法的な建て付け上、実際の休業実績が確定しなければ支給額を算定できないため、申請手続きそのものが「産後56日を経過した後」にしか本格始動できません。
全国健康保険協会(協会けんぽ)や各健康保険組合の審査部門における実務データを紐解くと、申請書が保険者側の受付に到達してから指定口座に着金するまでの標準処理期間はおよそ2週間から1ヶ月程度とされています。しかし、これは「提出書類に不備がなく、保険者に届いてから」の期間に過ぎません。現実の現場では、本人が産後休業を終えてから会社に書類を送り、会社の給与締め日を経て賃金台帳が確定し、そこから健保組合へ提出されるまでに1〜2ヶ月を要するケースが一般的です。結果として、出産日から口座着金まで合計3〜4ヶ月前後の無給期間が発生します。
さらに事態を悪化させるのが、出産手当金振込遅れる経緯として頻発する「書類の持ち回り遅延」です。申請書は被保険者本人の記入だけでなく、出産を担当した医師や助産師の証明、そして勤務先(事業主)の出勤簿・賃金状況の証明が揃わなければ受理されません。このリレー形式の手続きにおいて、どこか1箇所でも記載漏れや添付書類の欠落が生じると、保険者から勤務先を経由して本人へ書類が差し戻されます。この再提出ループに巻き込まれることで、給付が予定よりさらに1〜2ヶ月後ろ倒しになり、「産後半年近く1円も入金されない」という資金ショートの悲劇が生まれるのです。
ここで知っておくべき出産手当金申請タイミングの選択肢が「一括申請」と「分割申請」です。通常は産後にまとめて1回で申請する一括申請が事務負担の面から推奨されますが、手元の貯蓄が心もとない場合は、産前休業分(42日分)のみを産後に先行して請求する分割申請も法的に認められています。ただし、分割申請を行えばその都度、医師の証明書発行費用(文書料)や会社の証明事務が発生するため、自身の家計状況と相談した上での戦略的な選択が欠かせません。

【記入例付き】協会けんぽ出産手当金申請書の書き方とマイナンバー記載の注意点
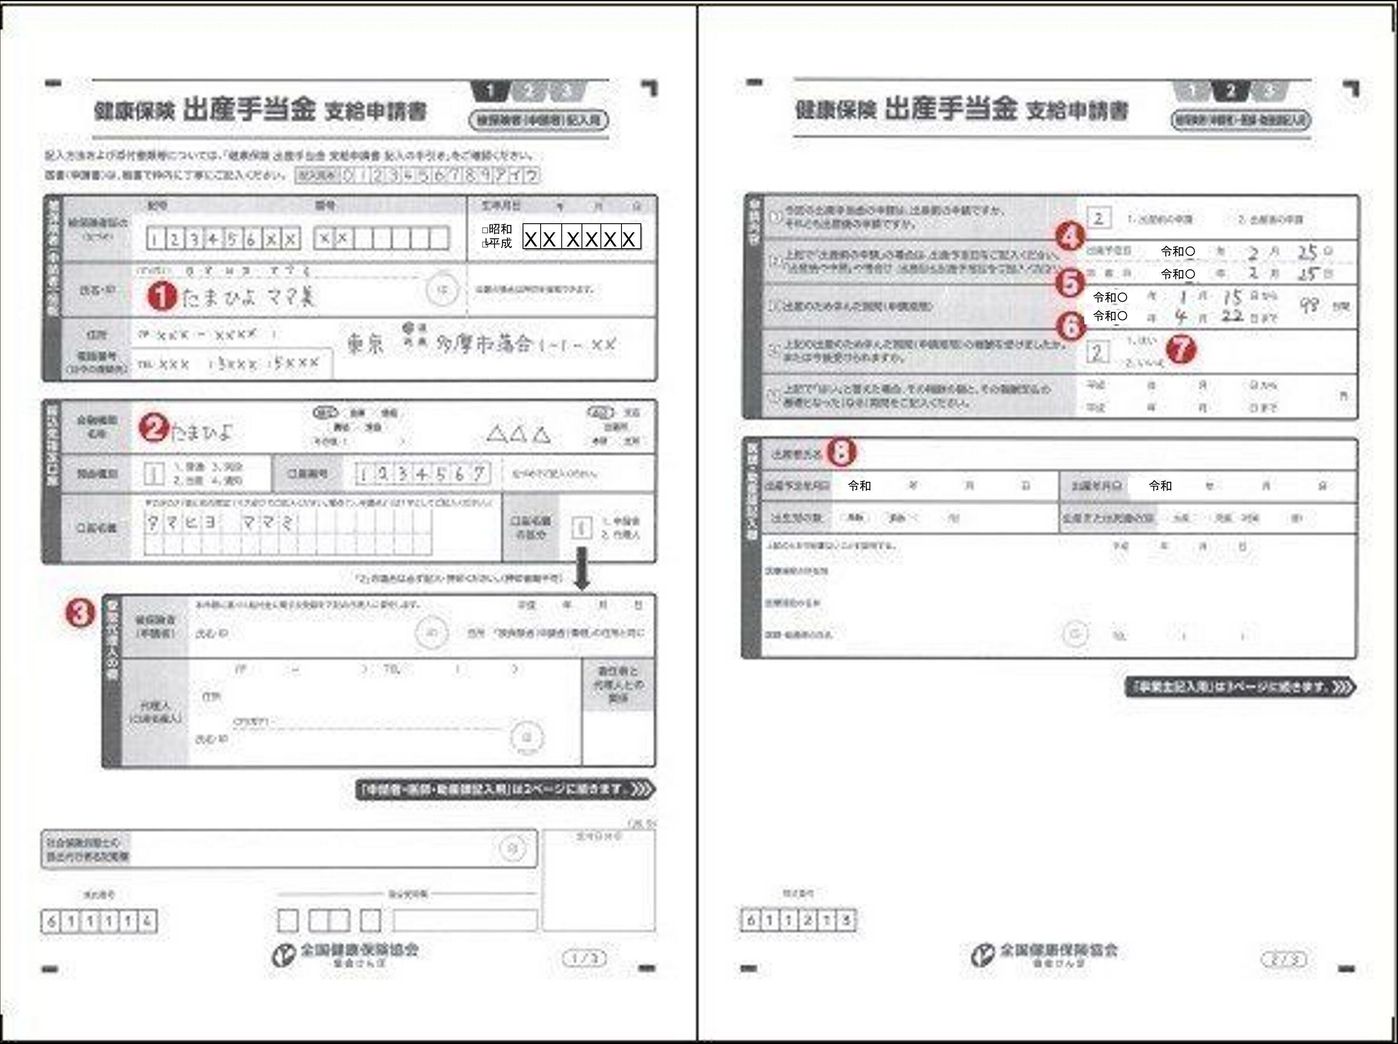
受給遅延を回避するための第一歩は、最もシェアの大きい協会けんぽ出産手当金申請書をモデルにした、正確な申請書の作成です。申請書は全4枚(または健保所定の様式)で構成されており、1〜2枚目が被保険者(本人)記入欄、3枚目が医師・助産師記入欄、4枚目が事業主記入欄となっています。確実な出産手当金支給申請書記入例の要点を押さえ、セルフチェックを徹底してください。
本人が記載する「被保険者記入欄」において、近年特に注意を要するのが出産手当金マイナンバー記入に関する運用ルールです。申請書上部には被保険者等記号・番号を記入する欄と、マイナンバー(個人番号)を記入する欄が用意されています。原則として、健康保険証に記載されている「記号・番号・保険者番号」を正しく記入できる場合は、マイナンバーの記載は不要です。あえてマイナンバーを記入して提出する場合は、マイナンバーカードの表裏両面のコピーや、通知カード+運転免許証などの本人確認書類(身元確認書類および番号確認書類)の添付が法律上義務付けられます。余計な添付ミスによる差し戻しを避ける観点からも、記号・番号が分かる状態であればそちらを優先して記入するのが実務上の定石です。
また、申請書の基本項目である「申請期間」の書き方にも明確な作法があります。ここには「出産のために会社を休んだ全期間」を記入します。産前42日前から産後56日までの範囲内で、実際に仕事を休み、給与の支払いがなかった日付を正確に記載しなければなりません。有給休暇を途中で取得した日や、土日祝日の扱いについて迷う人が多いですが、休業期間全体の初日と最終日を記入し、具体的な給与発生の有無は後述する事業主記入欄で突き合わせを行う構造になっています。
振込先口座の指定欄では、名義変更のタイムラグに細心の注意を払ってください。結婚に伴い改姓手続き中である場合や、口座名義を旧姓のまま放置している場合、健康保険に登録されている氏名と口座名義が1文字でも異なると銀行側で振込エラー(受取人名不一致)が発生します。給付金が健保から発信されていながら、銀行のゲートで弾かれて入金がストップする典型例です。
医師助産師記入欄と事業主記入欄の手続きフロー|依頼のベストタイミング
申請書の3枚目以降は、外部の関係者にボールをパスして証明を取り付ける領域です。ここでの段取りミスが、申請全体の停滞を招く主因となります。
まず「医師助産師記入欄書き方」に関する手続きです。この欄は、分べんの事実(単胎・多胎の別、出産年月日、生産・死産の別、分べん予定日)を医学的に証明する公的文書です。出産した医療機関(病院、産婦人科クリニック、助産所など)の担当医師または助産師に記入を依頼します。ベストな依頼タイミングは、退院診察の前日または退院当日です。入院中に申請書を持参し、ナースステーションや医療事務窓口に「出産手当金の医師証明をお願いしたい」と預けておくことで、退院時あるいは産後1ヶ月健診のタイミングでスムーズに回収できます。なお、医療機関への証明書依頼には1通あたり2,000円〜5,000円程度の文書作成料(自費診療扱い)が発生することをあらかじめ織り込んでおく必要があります。
次に、本人の記入と医師の証明が完了した書類を勤務先へ提出し、「出産手当金事業主記入欄」の証明を取り付けます。ここでは、会社側が「指定された期間内に実際に勤務していないこと」および「その休業期間に対して給与を支払っていない(または一部減額支給した)こと」を証明します。労務担当者は、会社の出勤簿(タイムカード)と賃金台帳の確定を待ってから記載を行うため、会社の月次給与締め日をまたぐ必要があります。
休業中に会社から一部給与や手当が支給されている場合、その額が出産手当金の日額(標準報酬日額の3分の2)を上回っていれば、手当金は支給されません。逆に、一部支給であっても3分の2に満たない額であれば、差額が支給されます。事業主記入欄の賃金計算が1日でもズレていると健保の自動突合システムでエラーが出るため、人事労務部門に対して「産後休業終了のタイミングで速やかに処理してほしい」旨を事前に連絡し、社内の担当窓口とスケジュール感を共有しておく根回しが不可欠です。
【データ比較】申請パターン別の給付スケジュールと必要書類一覧
出産手当金の申請は、本人の就労継続状況や申請の分割有無によって、必要書類や入金までのロードマップが大きく異なります。実務で使われる主要3パターンの比較データをまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 産後一括申請(標準) | 産前42日+産後56日分(計98日間〜)を産後に一括請求 | 出産日から約3〜4ヶ月後に入金。文書料は1回分(約3,000円) | 手数料と事務負担が最小。資金に余裕がある場合の最推奨ルート |
| 産前産後分割申請 | 産前分(42日)を出産直後に先行申請、産後分(56日)を後から申請 | 産前分は出産から約1.5〜2ヶ月後に着金。文書料は2回分発生 | 手元資金の枯渇を防げるが、会社と医師への依頼が2往復になり手間が増加 |
| 退職後の継続給付 | 退職後も在職中と同額を受給(非課税給付・最長98日間超) | 退職日までに1年以上の被保険者期間が必要。退職日の労務提供は厳禁 | 要件判定が極めてシビア。有給消化の組み方を1日誤ると受給権を完全喪失 |
| 記載不備による返戻 | 保険者から書類差し戻し。修正・再提出・再審査が発生 | 当初の振込予定日より1〜2ヶ月以上の遅延が確定 | 家計への打撃が甚大。提出前のセルフチェックリスト照合が絶対防衛線 |
退職を視野に入れている労働者が特に見落としやすいのが、出産手当金退職後受給要件のシビアな判定基準です。健康保険法第104条に基づく「資格喪失後の継続給付」として手当金を受け取るには、以下の2つの絶対条件を同時に満たしていなければなりません。
第1に、退職日までに被保険者期間(任意継続被保険者期間を除く)が継続して1年以上あること。第2に、退職日当日に労務に服していないことです。ここで多くの人が陥る罠が、退職日に「挨拶回り」として出社したり、引き継ぎのためにタイムカードを切ったりしてしまうケースです。退職日に労務を提供して賃金が発生すると、「労務不能であった」という受給要件が根本から崩れ、以後の給付権利をすべて失うことになります。また、有給休暇の最終日を退職日に設定することは可能ですが、退職日時点で既に産前休業期間(出産予定日前の42日以内)に入っていることが大前提です。
加えて、出産手当金添付書類詳細の確認も怠ってはなりません。退職後に個人で直接保険者へ申請する場合は、出勤簿や賃金台帳のコピー、退職日が確認できる離職票や資格喪失確認通知書、住民票などの追加添付を求められるケースがあります。在職中であれば会社がこれらを一括添付してくれますが、個人申請に切り替わった途端に自己責任の証明書類が一気に跳ね上がる点には注意が必要です。
【実態検証】申請経験者の生の声から判明した「書類差し戻し」のリアルな現場
厚生労働省の統計資料や各健保組合の業務報告、さらにSNSや相談掲示板に寄せられる当事者の生々しい告白を徹底調査すると、差し戻しを引き起こす出産手当金申請不備理由のトップ3が浮き彫りになってきます。
第1位は「予定日と実出産日の差異に伴う、申請期間と医師証明の不整合」です。出産が予定日より早まった、あるいは遅れた場合、産前休業のカウント基準日は「出産日当日」を基点として自動的に再計算されます。しかし、申請書の「申請期間」欄に産前当初の予定日ベースで日数(42日分)をそのまま書いてしまい、医師証明欄の実出産日と辻褄が合わなくなって返戻される事例が日常茶飯事となっています。特に予定日より遅れて出産した場合、遅れた日数分だけ産前期間が自動延長されて手当金の総額が増える仕組みになっているのですが、このルールを本人が理解しておらず、自己判断で期間を縮めて書いてしまうミスが後を絶ちません。
第2位は「事業主による賃金支払状況の記載ミスと押印・証明漏れ」です。現場の当事者からは、次のような悲痛な証言が寄せられています。
「産後3ヶ月でお金が底をつきかけていたのに、会社から『健保から書類が戻ってきた』と連絡があった。担当者が育児休業給付金の様式と混同して、無給の証明欄を書き間違えていたらしい。そこから再提出して振り込まれたのは結局、産後5ヶ月目だった」(30代・IT企業勤務)
第3位は「振込指定口座の金融機関統廃合に伴う支店コードエラー」です。数年前に開設した地方銀行や信用金庫の口座をそのまま指定した結果、近年の支店統合や金融機関コード改編に対応しておらず、機械審査で即座に弾かれるという盲点です。ネット銀行を指定する場合も、健保組合によっては取り扱い対象外となっているケースが稀にあるため、事前確認を怠ることはできません。

一般に知られていない落とし穴|ネット情報の誤解と2026年の制度改正
ネット上のQ&Aサイトや古いまとめ記事には、現在の法制度と乖離した危険な誤解が散見されます。それらを正しく是正しておく必要があります。
最大の誤解は、「出産手当金は産休に入ったら毎月給料のように振り込まれる」という思い込みです。傷病手当金などと混同されがちですが、前述の通り出産手当金は「休業期間の終了後」にまとめて請求するのが大原則です。産休に入った初月から口座にお金が入ってくるわけではありません。産休に入る直前の最後の給与支給日から、出産手当金が着金するまでの約3〜4ヶ月間は「完全な無収入期間」になるという冷徹な事実を直視し、手元現金を確保しておく必要があります。
また、「2026年最新出産手当金制度」を取り巻く環境にも目を向ける必要があります。近年の社会保険制度改革により、マイナポータルを通じた「子育てワンストップサービス」や健康保険手続きのオンライン申請インフラが段階的に整備されてきました。しかし、事業主や医療機関のシステム導入状況には依然として大きなグラデーションが存在します。大手企業を中心に電子申請による期間短縮が進む一方で、中小企業や個人クリニックでは現在も「紙の申請書を郵送で回覧する」従来型のアナログ処理が主流です。「国がデジタル化を進めているから勝手に早く処理されるだろう」と過信せず、自社の労務管理がペーパーレスに対応しているのか、紙運用なのかを事前に確認しておくことがトラブル回避の分水嶺となります。
さらに、予定日より出産が遅れた場合に関する「手当が減額される」という流言も完全なデマです。健康保険法上、出産が予定日より遅れた場合、「予定日前の42日+遅れた実日数+産後56日」の全日数が支給対象となります。つまり、遅れた日数分だけ受給総額は増額されます。逆に予定日より早く生まれた場合は、実出産日前42日(早く生まれた日数は短縮)+産後56日となるため、実日数に応じた正確な計算ロジックを理解しておくことが肝要です。
【プロの結論】産前産後の金銭トラブルを防ぐ「境界線管理」とおすすめの進め方
家族社会学および労働心理学の知見から見ると、産前産後の給付金手続きを巡るトラブルの本質は、新米の母親が産褥期の極度の睡眠不足とホルモンバランスの激変に晒される中で、すべての手続き責任を背負い込んでしまう「認知的負荷(メンタルロード)の偏重」にあります。行政や会社、医療機関という異なる組織の間に挟まれ、受動的に連絡を待っているだけでは、組織の怠慢や書類の滞留によって手元の生活防衛線が容易に突破されてしまいます。
ここで求められるのは、手続き関係者との間に明確な「心理的・実務的境界線(バウンダリー)」を引き、自衛のための主導権を握ることです。
【一括申請を迷わず選択すべき人】
手元に最低でも「生活費の4〜6ヶ月分」の流動性預金(普通預金)があり、多少の入金遅延があっても精神的平穏を保てる人。余計な文書料を払わず、最小限の手続きコストで確実に満額を受け取るのが最も合理的です。
【分割申請や事前の厳密進行管理を徹底すべき人】
出産前後の貯蓄がカツカツであり、無給期間が2ヶ月を超えると生活費や家賃の支払いに支障をきたす恐れがある人。あるいは、勤務先の労務担当者が手続きに不慣れな小規模事業者である場合です。この場合は、産前休業に入る前の段階で会社から申請書様式を取り寄せ、本人記入欄を鉛筆で下書きし、退院時の医師への預け入れ手順をパートナー(夫)と完全にタスクシェアしておく体制を組まなければなりません。手続きを「自分一人のタスク」から「家庭のプロジェクト」へと昇華させることが、経済的・精神的な自立を守る唯一の盾となります。
【出産 手当 金 支給 申請 書 書き方】に関するよくある質問(FAQ)
Q1:出産予定日と実際の出産日がズレた場合、申請書の「申請期間」はどう書けばいいですか?
A1:実際の出産日を基準にして期間を記入します。出産が予定日より遅れた場合は「当初の産前42日前から、実出産日を経て産後56日目まで」の全期間を繋げて記入してください。予定日より早まった場合は「実出産日の42日前から、実出産日を経て産後56日目まで」となります。医師証明欄に「分べん予定日」と「出産年月日」の両方が正確に記載されていれば、健保側で期間の整合性を判定しますので、無理に予定日に合わせようとせず実態の日付を書いてください。
Q2:退職後に出産手当金を受給する場合、申請書の「事業主記入欄」は誰に書いてもらうのですか?
A2:退職後であっても、休業期間の一部(在職中だった期間)にかかる労務・給与の証明が必要となるため、「退職した元の勤務先」に申請書を提出して事業主証明を取り付ける必要があります。退職日以降の期間については会社の証明義務はありませんが、退職日当日の出勤状況や賃金台帳の確定を証明してもらうプロセスは必須です。退職時に人事労務担当者へ「産後に手当金の証明書を郵送するので対応をお願いします」とあらかじめ根回しをしておきましょう。
Q3:申請書の文字を書き間違えてしまった場合、修正液や修正テープを使ってもいいですか?
A3:修正液や修正テープの使用は絶対に避けてください。公的給付の申請書であるため、改ざん防止の観点から審査時に差し戻される対象となります。書き損じた場合は、間違えた箇所に二重線を引き、余白に正しい内容を記載してください(近年は訂正印の押印は原則不要とする健保が大半ですが、二重線による明確な訂正が必要です)。なお、医師助産師記入欄や事業主記入欄を本人が勝手に二重線で修正することは私文書偽造に該当するため、他者証明欄のミスは必ず証明者本人に再発行または訂正を依頼してください。
まとめ:今後の動向と失敗しないための判断基準
出産手当金は、働く女性が安心して新しい命を迎え、キャリアを継続するための正当な権利です。2026年現在、制度のデジタル化が進みつつあるとはいえ、最終的に書類の正確性を担保し、関係機関の停滞を未然に察知して動くのは受給者自身の知性と準備に他なりません。
出産という人生の重大局面において、行政手続きの不備による経済的ストレスを抱え込むことほど不毛な事態はありません。本記事で示したチェックポイントを参考に、産前休業に入る前の段階から「書類の準備」「医療機関への依頼タイミングの確認」「勤務先との連絡ルート確立」を着実に進めてください。事前の緻密な準備こそが、給付金の滞りない着金と、心穏やかな産後生活を実現する最大の防壁となります。 (出典: 出産 手当 金 支給 申請 書 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。