楽天カード不正利用の罠と返金の真実!補償外になる理由を徹底追及
ある朝、スマートフォンに届いた1通の通知を開いた瞬間、背筋が凍るような戦慄を覚えた経験はないだろうか。「カード利用のお知らせ」に記載された、見覚えのない深夜の決済履歴や数万円単位のオンライン加盟店での連続引き落とし。国内トップクラスの発行規模を誇る楽天カードにおいて、こうした「身に覚えのない請求」に直面し、狼狽するユーザーの声が後を絶たない。
キャッシュレス決済が社会インフラとして定着した現在、クレジットカードを巡るサイバー犯罪や不正アクセスは高度化の一途を辿っている。単なるカード番号の流出にとどまらず、巧妙な偽装メールや自動総当たり攻撃など、手口は目まぐるしく変化している。本稿では、楽天カードにおける不正利用の手口と背景、返金補償を阻む規約の壁、そして万が一の際に資産を守り抜く具体的な緊急防衛策を徹底追及する。
📌 【この記事の重要ポイントまとめ】
- 要点1:「楽天カードは不正利用が多い」という噂の背景には、国内ショッピング取扱高No.1という圧倒的な発行母数と露出度がある。
- 要点2:被害発生から「60日以内」の申告漏れや本人確認情報の不注意な開示は、重大な過失とみなされ返金補償の対象外となる。
- 要点3:異変を察知した際は、即座のカード利用停止、セキュリティセンターへの通報、警察への被害届提出の3段階で被害拡大を防ぐ。
【2026年最新】楽天カード不正利用手口の真相と急増する身に覚えのない請求
深夜2時、スマートフォンの画面に突如として表示された数件の利用速報。海外のECサイト、オンラインゲームの課金、あるいは見知らぬ配信サービス――。これが、多くの被害者が直面する楽天カード身に覚えのない請求の典型的な始まりである。なぜ、財布の中に厳重に保管しているカードの情報が第三者に渡り、不正決済へと至るのか。そこにはサイバー犯罪組織による組織的かつ構造化された手口が存在する。
第一に挙げられるのが、機械的なプログラムを用いてカード番号と有効期限を規則的に生成・試行する「クレジットマスター(総当たり攻撃)」だ。この手法では、利用者がどれほど注意深くカードを取り扱っていても、システム側で無作為に一致した番号が標的となってしまう。犯罪グループは数百円程度の極めて少額な決済でカードの有効性を確認したのち、一気に数十万円規模の高額決済や換金性の高いデジタルギフト券の購入に踏み切る。
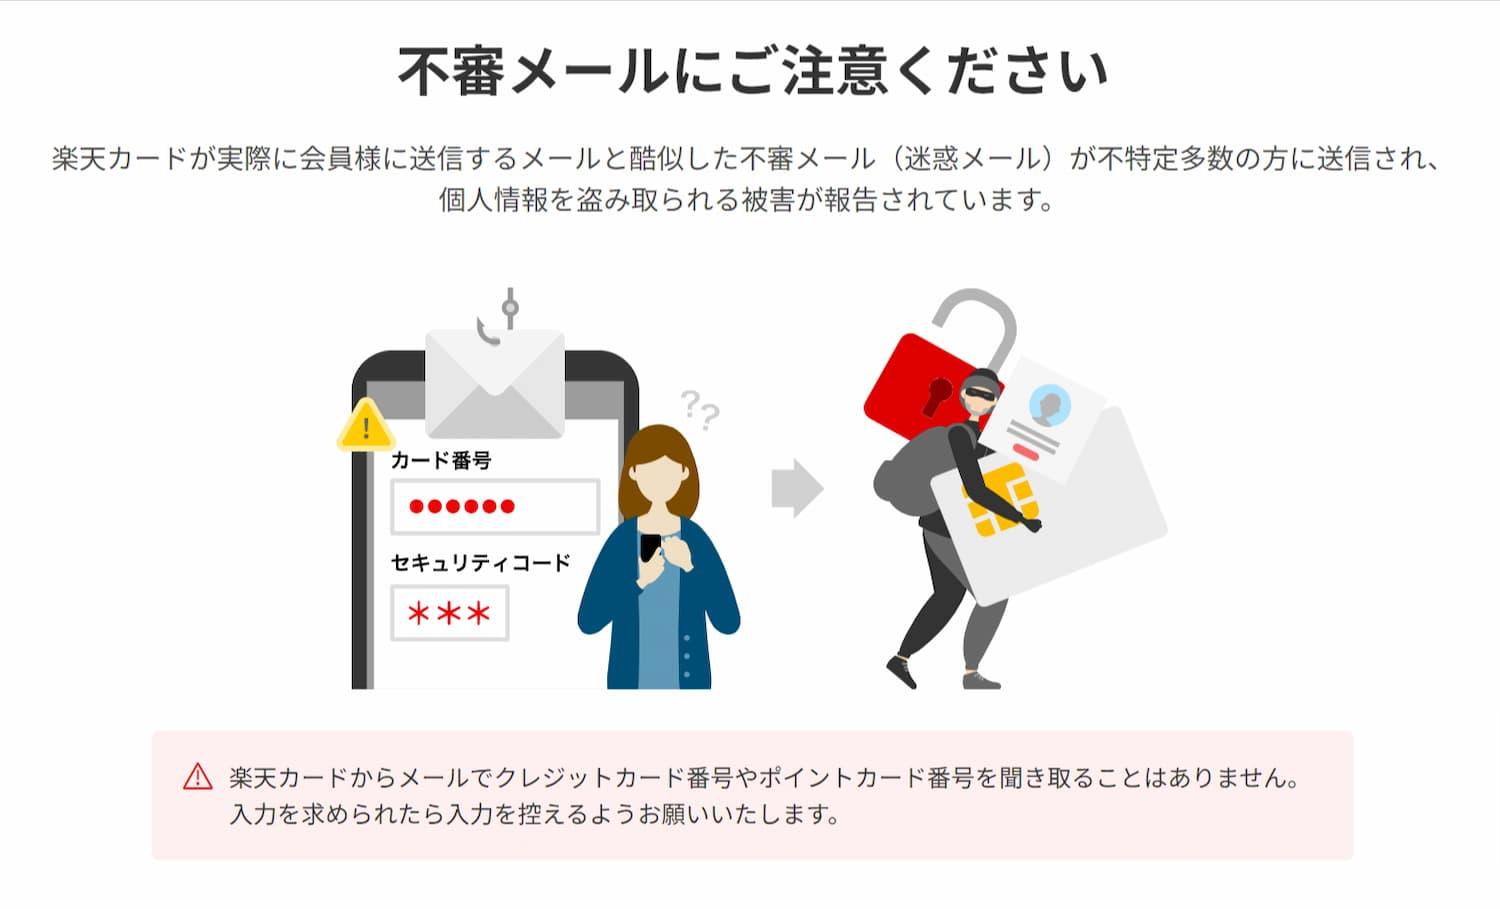
第二の深刻な脅威は、本物と寸分違わぬデザインで送られてくる「偽のセキュリティ通知」である。セキュリティ専門機関の調査でも指摘されている通り、「楽天カードで不正アクセスを検知したため本人確認が必要」という緊急性を煽るSMSやフィッシングメールが大量にばら撒かれている。焦った利用者が記載されたURLから偽のログイン画面に誘導され、楽天ID、パスワード、クレジットカード番号、さらにはワンタイムパスワードまでも自ら入力させられてしまう。これが楽天カード不正利用手口の真相における最大の盲点である。
カード会社側も手をこまねいているわけではない。楽天カードは24時間365日の監視体制で不正検知システムを常時稼働させており、普段と異なる決済パターンを検知した際には即座にカード利用を一時停止する仕組みを整えている。しかし、防衛網の隙を突く攻撃は日々更新されており、利用者自身が決済通知をリアルタイムで把握できる自己管理体制が不可欠となっている。

噂の真偽を徹底検証|楽天カードは本当に不正利用が多いのか?
SNSやネット掲示板を閲覧すると、「楽天カードはセキュリティが甘いのではないか」「被害報告が他社より目立つ」といった投稿が目につく。楽天カード不正利用ネットの反応を鵜呑みにすれば、特定の脆弱性が放置されているかのような印象を受けるかもしれない。だが、公開データと業界構造を冷静に分析すると、全く異なる実態が浮かび上がる。
楽天カードは、自社発行ベースにおいて国内ショッピング取扱高No.1を長年堅持している。発行枚数は3,000万枚を優に超え、日本国内の成人人口の3人に1人近くが保有している計算になる。つまり、ネット上に投稿される被害報告の絶対数が多いのは、システムのセキュリティ強度に問題があるのではなく、母数となる会員規模と決済トランザクションが他社を圧倒しているという統計的必然性に起因している。
犯罪者側の心理から見ても、シェアが圧倒的なカードブランドを標的にフィッシングメールを送信する方が、不特定多数に命中する確率が格段に高い。以下の比較データは、被害の実像を正しく捉えるための客観的指標である。
| 分析項目 | 楽天カードの実態データ | 業界一般の基準・相場 | 専門編集部の客観的評価 |
|---|---|---|---|
| 発行母数・決済規模 | 国内取扱高No.1(約3,000万枚超) | 準大手で1,000万〜1,500万枚程度 | 露出度の高さがSNS上の苦情件数を増幅させている |
| 不正検知体制 | AI連動の24時間365日モニタリング | 大手各社共通で24時間監視 | 検知精度は高いが、厳格すぎて正常利用も止まる傾向あり |
| 本人認証(3Dセキュア) | EMV 3-Dセキュア(3DS 2.0)完全準拠 | 経済産業省指針により全社義務化 | 安全基盤は国際水準に到達しており、盲点はユーザー側に移行 |
| 被害申告の有効期限 | カード会社通知後、原則60日以内 | 各社会員規約にて「60日以内」が通例 | 明細確認を怠ると期限超過で補償ゼロになる最大のリスク |
結論として、「楽天カードだから狙われる」という都市伝説は事実に反する。正確には、「ユーザーが圧倒的に多く日常生活に深く浸透しているため、詐欺グループが偽装の口実に選びやすい」というのが業界関係者の一致した見解である。
返金補償されない理由の落とし穴|60日期限と規約違反の境界線
「不正利用された分はカード会社が全額補償してくれる」という過信は、時に取り返しのつかない金銭的損失を招く。会員規約に明記されている補償規定には明確な免責事由が存在し、条件を満たさない場合は楽天カード不正利用返金の申請が却下される。ここでは、利用者が最も陥りやすい楽天カード不正利用補償されない理由を掘り下げて検証する。
最も冷酷かつ厳格に適用されるのが、いわゆる「60日ルール」である。楽天カード会員規約では、不正利用の被害発生(またはカード会社からの利用通知)から60日以内に所定の届け出を行わなければ、補償の対象外となると定められている。紙の明細書を発行せずWeb明細のみを利用しているユーザーの場合、数ヶ月間にわたって楽天e-NAVI利用明細確認を怠り、発覚したときにはすでに申請期限を過ぎていたという悲惨な事例が多発している。
さらに見過ごせないのが、契約者自身の「重大な過失」による免責だ。具体的には次のようなケースが挙げられる:
- 暗証番号の漏洩と推測されやすい設定:生年月日、電話番号、車のナンバーなど、他人が容易に推測できる暗証番号を設定していた場合、調査で過失を問われる。
- 第三者へのカード貸与・情報共有:配偶者や子どもであっても、カード名義人以外の家族にカードを渡して利用させた場合は規約違反となり、その過程で生じた損害は自己責任となる。
- フィッシング詐欺への自己関与:SMSなどで届いたワンタイム認証コード(OTP)を、疑うことなく外部の偽サイトに入力してしまった場合、「本人自らの承認行為」とみなされ、調査機関において補償適用が難航するリスクが極めて高い。
- 警察への届出遅延・虚偽申告:警察署への届出を怠ったり、被害届受理番号を提出しなかったりした場合、手続きは打ち切られる。
カード会社は慈善団体ではなく、厳密な民法上の契約と保険約款に基づいて審査を行う。不正利用を認知した初動の段階で規約通りの適正な手順を踏まなければ、十数万円から数百万円に及ぶ被害額を自腹で弁済せざるを得なくなる。
【実態検証】利用者の生の声と現場目線で見えたリアルな調査経緯
実際に不正利用の被害に遭ったユーザーは、どのようなプロセスを経て解決に至っているのか。知恵袋やコミュニティフォーラム、実際の取材で得られた証言を突き合わせると、解決までの険しい道筋と楽天カード不正利用調査期間と経緯の実態が鮮明になってくる。
都内在住の30代会社員Aさんは、平日の日中に楽天e-NAVIのアプリ通知で「米国大手配信サービス 8,400円」という利用履歴を発見した。身に覚えがなかったため、直ちにコンタクトセンターへ連絡。その時の状況を次のように振り返る。
「オペレーターにつながるまで約15分の保留音を聞かされましたが、繋がった後の対応は非常に迅速でした。すぐにカードの利用停止措置が取られ、該当の利用分について調査が入ると説明を受けました。ただし、『調査には最短でも2週間、海外加盟店の場合は2ヶ月程度かかる場合がある』と言われ、一時的に引き落とし口座から該当金額が引き落とされる可能性があると告げられた時は不安で押しつぶされそうでした」
Aさんの証言にある通り、不正調査は加盟店側のトランザクションログ照合、IPアドレスの解析、配送先住所の確認など、多段階にわたるデジタルフォレンジックを要する。調査完了までの期間中は、引き落としを一時保留にする措置が取られる場合もあるが、締め日の関係で一度口座から引き落とされた後、翌月以降の請求金額との相殺または口座返金という形で精算されるのが一般的だ。
一方で、SNS上には「調査結果の連絡が遅く進捗が見えない」「問い合わせ窓口の電話がつながりにくい」といったフラストレーションを吐露する声も散見される。数千万人の顧客を抱える巨大プラットフォームであるがゆえに、サポートデスクの混雑は構造的な課題となっており、利用者は能動的に状況を確認する姿勢が求められる。
一般に知られていない盲点と被害時の緊急対処マニュアル
万が一、身に覚えのない不審な引き落としを発見した場合、パニックに陥る前に以下の緊急プロトコルを順序通りに実行しなければならない。1つの手順ミスが返金可否の明暗を分けることになる。
ステップ1:即座の利用停止と公式チャネルからの連絡
被害が疑われる場合、まずは被害拡大を防ぐために楽天カード利用停止と再発行手続きを行う。楽天e-NAVIのWebサイト・アプリから24時間いつでもカード停止手続きが可能である。急を要する場合は、盗難・紛失専用デスクへ電話を入れる。ここで最も注意すべきは、怪しいメールやSMSに記載された番号には絶対に電話をかけないことだ。必ず公式サイトまたは手持ちの物理カード裏面に記載されている電話番号を確認する。
ステップ2:セキュリティ担当部署への詳細申告
利用停止後、不正利用の詳細な申し立てを行う。楽天カード不正利用問い合わせ窓口への相談は、楽天e-NAVI内の「身に覚えのない請求に関する専用フォーム」またはチャットサポート、電話窓口を通じて行う。以前は楽天カードセキュリティセンター電話番号を直接探す人が多かったが、混雑緩和のためWeb受付の動線が整備されている。受信用フォームに「利用日時」「加盟店名」「金額」を正確に入力し、自身の利用ではない旨を明確に記録として残す。
ステップ3:警察署への相談と被害届の提出
カード会社の調査と並行して、管轄の警察署(生活安全課またはサイバー犯罪対策課)へ出向く。カード会社から補償を受ける条件として、楽天カード不正利用警察への被害届の提出と、発行された「受理番号」の提示を求められるケースが大半である。警察署へ行く際は、被害明細を印刷した紙、カード現物、本人確認書類を持参し、「いつ、どこで、いくらの不正請求があったか」を客観的に説明できるよう準備しておくことが肝要だ。
ステップ4:カード再発行に伴う固定費の支払い変更
再発行されるカードは、16桁の番号およびセキュリティコードが完全に刷新される。光熱費、携帯電話料金、サブスクリプションサービスの決済に楽天カードを登録している場合、自動で引き継がれない加盟店については手動で変更登録を行わなければ、料金未払いによるサービス停止を招くため細心の注意を払いたい。
【プロの結論】キャッシュレス社会における自衛構造と向き合い方
現代の金融インフラにおいて、「100%安全で絶対に破られないカード」は存在しない。どれほど強固な暗号化を施しても、人間の心理的な隙を突くソーシャルエンジニアリングや、不正プログラムによる総当たり攻撃を完全に根絶することは不可能である。問われているのは、システム依存から脱却し、利用者自身が「デジタル・バウンダリー(境界線)」をいかに確立するかという点だ。
心理学には「正常性バイアス」と呼ばれる概念がある。「自分だけは詐欺に遭わない」「カード会社が勝手に守ってくれる」という根拠なき過信が、明細確認の放置や安易な認証コードの入力を引き起こす。キャッシュレスの恩恵であるポイント還元や利便性を享受する権利の裏側には、自身の資産状況を監視するという自己防衛の義務が表裏一体で存在している。
楽天カードの活用に向いている人:
楽天経済圏を日常的に活用しつつ、楽天e-NAVIアプリで月2回以上明細をチェックし、利用速報通知をオンに設定して即座に異変へ気づける几帳面な管理ができる人。
慎重になるべき人・利用を見直すべき人:
利用明細を半年以上放置しがちな人、フィッシングメールと公式通知の区別がつかない人、あるいは複数のサブスクリプション契約を把握しきれず少額の不正請求を見落とすリスクが高い人。

【楽天カード不正利用】に関するよくある質問(FAQ)
Q1:楽天カードで身に覚えのない請求があった場合、まずどこに連絡すべきですか?
A1:直ちに楽天e-NAVIからカードの利用停止手続きを行うか、手持ちのカード裏面に記載されている電話番号(または公式サイトの専用窓口)へ連絡してください。SMSやメールに記載された電話番号・URLは詐欺グループの偽窓口である危険性があるため、絶対に利用してはいけません。
Q2:不正利用された被害金は本当に全額返金されますか?調査期間はどれくらいですか?
A2:規約に基づき、被害発生から60日以内の申告であり、暗証番号の漏洩や第三者への貸与といった重大な過失が認められなければ、原則として全額補償されます。調査期間は国内加盟店で2週間〜1ヶ月程度、海外加盟店や複雑な案件では2ヶ月以上を要することがあります。
Q3:フィッシング詐欺に騙されてワンタイムパスワードを入力してしまった場合も補償されますか?
A3:ワンタイムパスワード(3Dセキュア認証)を自ら入力して完了した決済は、カード会社のシステム上「正当な本人認証」とみなされるため、原則として補償対象外(自己過失)と判定される可能性が極めて高くなります。ただし、手口の悪質性や状況次第で個別判断される場合もあるため、速やかに警察およびカード会社へ事実を包み隠さず相談してください。
まとめ:2026年を生き抜くカード防衛術と失敗しないための判断基準
キャッシュレス決済が極限まで進展した楽天カード不正利用2026年最新まとめにおける結論は明快である。不正利用のリスクは、もはや一部の不運な人だけに降りかかる事故ではなく、カードを保有する全国民が日常的に直面しているサイバーリスクそのものだ。
楽天カードが提供する利便性とポイント還元力は依然として強力な武器である。しかし、その恩恵を安全に享受し続けるためには、「毎月のWeb明細確認」「利用速報通知の即時確認」「怪しいメール内のリンクを踏まない徹底力」という3つの自衛策が不可欠となる。規約の期限と自らの資産防衛ルールを正しく理解し、賢明なキャッシュレスライフを維持してほしい。 (出典: 楽天 カード 不正 利用(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。